
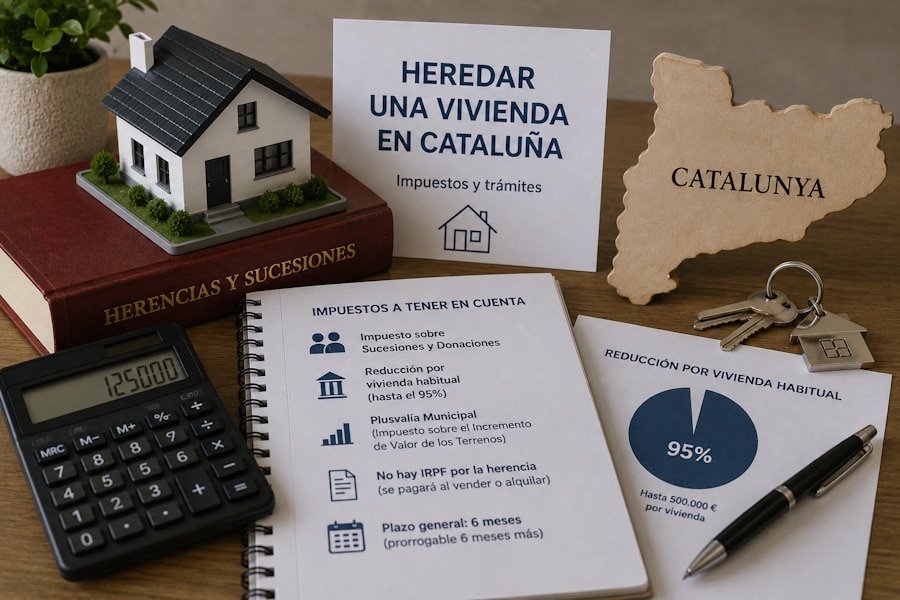
Heredar una vivienda en Cataluña supone incorporar un inmueble al patrimonio del heredero y cumplir una serie de obligaciones fiscales y sucesorias. Cuando la propiedad recibida era la vivienda habitual de la persona fallecida, la normativa catalana contempla beneficios fiscales que pueden reducir significativamente el importe del Impuesto sobre Sucesiones.
Sin embargo, su aplicación depende del parentesco, del valor del inmueble y del cumplimiento de determinados requisitos posteriores. También deben tenerse en cuenta otros tributos, como la plusvalía municipal, además de los trámites necesarios para adjudicar e inscribir la vivienda a nombre de sus nuevos propietarios.
Impuestos al heredar una vivienda en Cataluña
El principal tributo que debe considerarse al recibir un inmueble mediante herencia es el Impuesto sobre Sucesiones y Donaciones. Aunque se trata de un impuesto estatal, las comunidades autónomas disponen de importantes competencias normativas y Cataluña establece sus propias reducciones, tarifas y bonificaciones. Por esta razón, conocer el valor de la vivienda no permite determinar directamente cuánto tendrá que pagar el heredero. El cálculo depende también del parentesco con el fallecido, del patrimonio recibido y de las circunstancias personales del beneficiario.
Junto al Impuesto sobre Sucesiones puede aparecer la plusvalía municipal cuando se transmite por herencia un inmueble urbano. Este impuesto grava, cuando concurren los requisitos establecidos, el incremento de valor correspondiente al terreno y debe liquidarse ante el ayuntamiento donde se encuentre el inmueble. En cambio, recibir una vivienda mediante herencia no genera por sí mismo una ganancia patrimonial en el IRPF del heredero. La tributación en este impuesto podrá aparecer posteriormente si la propiedad se alquila o se vende.
Reducción por la vivienda habitual del fallecido
Uno de los aspectos fiscales más relevantes al heredar una vivienda en Cataluña es la reducción prevista cuando el inmueble constituía la vivienda habitual del causante. Si se cumplen las condiciones legalmente establecidas, puede aplicarse una reducción del 95 % sobre el valor correspondiente, con el límite conjunto previsto por la normativa catalana. Este beneficio puede disminuir considerablemente la base sobre la que posteriormente se calcula el Impuesto sobre Sucesiones.
La reducción no debe confundirse con un descuento del 95 % sobre la cantidad final que debe pagarse. Primero se determina el valor de los bienes recibidos y se aplican las reducciones que correspondan. Posteriormente se calcula el impuesto atendiendo a la tarifa, los coeficientes y las posibles bonificaciones. También pueden concurrir reducciones vinculadas al parentesco y a determinadas circunstancias personales, por lo que dos herederos que reciban inmuebles del mismo valor pueden acabar soportando una tributación diferente.
Para aplicar el beneficio correspondiente a la vivienda habitual debe acreditarse que el inmueble reunía las condiciones exigidas. La normativa también contempla determinadas situaciones en las que el fallecido había dejado de residir en la vivienda durante sus últimos años, especialmente cuando se había trasladado a un centro residencial o sociosanitario. Por ello, el hecho de que la persona no residiera físicamente en el inmueble en el momento del fallecimiento no permite concluir automáticamente que haya perdido su consideración fiscal de vivienda habitual.
La obligación de mantener la vivienda heredada
La aplicación de la reducción fiscal está vinculada, con carácter general, al mantenimiento de la vivienda en el patrimonio del beneficiario durante los cinco años siguientes al fallecimiento. Esta condición debe tenerse especialmente en cuenta cuando los herederos prevén vender el inmueble poco después de aceptar la herencia. Una transmisión realizada sin respetar las condiciones exigidas puede provocar la pérdida del beneficio y obligar a regularizar posteriormente la situación tributaria.
No obstante, la normativa contempla determinados supuestos que permiten conservar el beneficio aunque se transmita la vivienda antes de finalizar ese periodo. Entre ellos puede encontrarse la reinversión en otra vivienda habitual del heredero o la utilización del importe en determinadas operaciones relacionadas con la financiación de su vivienda habitual, siempre que se respeten los requisitos establecidos. Antes de vender resulta, por tanto, conveniente analizar las consecuencias fiscales derivadas de la reducción aplicada en la sucesión.
Plazos para liquidar los impuestos de la herencia
El plazo general para presentar el Impuesto sobre Sucesiones es de seis meses desde el fallecimiento. Puede solicitarse una prórroga por otros seis meses, pero esta debe pedirse dentro de los cinco primeros meses y puede comportar el correspondiente devengo de intereses. Comenzar a preparar la sucesión con suficiente antelación resulta especialmente importante cuando existen varios herederos, diferentes inmuebles o dificultades para obtener la documentación necesaria.
La plusvalía municipal también dispone de un plazo específico en las transmisiones por fallecimiento. Con carácter general, debe gestionarse dentro de los seis meses siguientes al fallecimiento, pudiendo solicitarse la ampliación prevista hasta un año. Al tratarse de un tributo municipal, deben comprobarse las condiciones y procedimientos establecidos por el ayuntamiento correspondiente. El cumplimiento de estos plazos debe coordinarse con la aceptación de la herencia y la posterior inscripción registral.
Varios herederos y adjudicación de la vivienda
Una situación frecuente se produce cuando varios hermanos reciben conjuntamente la vivienda de sus padres. Los herederos pueden mantener la propiedad compartida, adjudicar el inmueble a uno de ellos en las condiciones que correspondan o plantear posteriormente su venta. La decisión adoptada puede producir consecuencias jurídicas y fiscales diferentes, por lo que resulta conveniente analizar las alternativas antes de formalizar definitivamente el reparto de los bienes hereditarios.
La escritura de aceptación y adjudicación de herencia permite identificar a los beneficiarios, inventariar los bienes y deudas y establecer cómo se distribuye el patrimonio. Cuando existe una vivienda, debe determinarse quién la adquiere y en qué proporción. La existencia de hipotecas u otras cargas también debe comprobarse previamente, ya que heredar una vivienda en Cataluña no significa necesariamente recibir un inmueble libre de obligaciones.
Formalización de la herencia de una vivienda en Cataluña
Una vez determinada la condición de los herederos y recopilada la documentación sucesoria, puede formalizarse la aceptación y adjudicación de la herencia. Posteriormente deben cumplirse las obligaciones fiscales correspondientes y realizar las actuaciones necesarias para que el Registro de la Propiedad refleje la nueva titularidad. Una adecuada coordinación de estos trámites evita discrepancias entre la realidad sucesoria, la situación fiscal y la información registral del inmueble.
La Notaría Bosch en Barcelona, dirigida por Antonio Bosch, interviene en testamentos, declaraciones de herederos y escrituras de aceptación y adjudicación de herencia. Cuando el patrimonio incluye una vivienda habitual, la preparación de la documentación permite reflejar correctamente las adjudicaciones y coordinar la formalización de la sucesión con las obligaciones tributarias y registrales que deberán cumplir los beneficiarios.
Consideraciones finales al heredar una vivienda en Cataluña
Heredar una vivienda en Cataluña requiere analizar mucho más que el valor económico del inmueble. El parentesco, el carácter de vivienda habitual, las reducciones fiscales aplicables, los plazos tributarios y la decisión de conservar o vender posteriormente la propiedad pueden modificar significativamente las consecuencias de la sucesión. También resulta necesario comprobar las cargas existentes y determinar cómo se adjudicará la vivienda cuando concurran varios herederos.
La planificación y preparación documental permiten afrontar la transmisión con mayor seguridad jurídica. Especialmente cuando se pretende aplicar la reducción correspondiente a la vivienda habitual, resulta importante conocer las condiciones que deberán respetarse después de la herencia.