
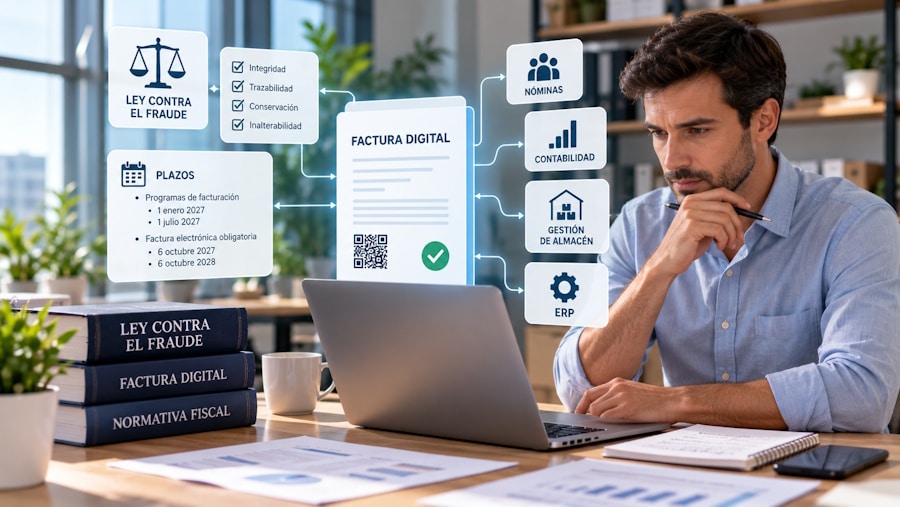
La digitalización de la facturación empresarial ha dejado de ser únicamente una opción para mejorar la eficiencia administrativa y se ha convertido en una cuestión de cumplimiento normativo. La factura digital y la ley contra el fraude introducen nuevas exigencias que afectan a los sistemas informáticos utilizados por empresas, autónomos y profesionales. Estas obligaciones buscan mejorar la transparencia fiscal, garantizar la integridad de los registros y facilitar el intercambio electrónico de documentos comerciales.
Para afrontar este escenario, resulta fundamental conocer los requisitos técnicos, los plazos de adaptación y las diferencias entre los programas de facturación y los sistemas ERP. Una elección tecnológica adecuada permite cumplir la normativa y, al mismo tiempo, optimizar procesos como la contabilidad, la gestión de nóminas y el control de almacenes.
Qué requisitos establece la ley contra el fraude para los programas de facturación
La Ley 11/2021, conocida como ley contra el fraude, introdujo medidas para impedir la utilización de programas capaces de ocultar ventas, alterar documentos o modificar registros de facturación sin dejar constancia de las operaciones. El Real Decreto 1007/2023 desarrolla los requisitos que deben cumplir los sistemas informáticos afectados. Su objetivo consiste en garantizar que la información generada mediante estos programas pueda conservarse y verificarse adecuadamente, evitando manipulaciones que dificulten el control tributario.
Entre las características exigidas destacan la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros. Los programas deben incorporar mecanismos técnicos que permitan mantener un historial fiable de las operaciones y detectar posibles modificaciones indebidas.
Asimismo, las facturas expedidas mediante los sistemas sujetos a esta regulación deben incluir un código QR tributario. Estos requisitos no afectan de manera idéntica a todos los contribuyentes, por lo que es necesario comprobar el ámbito de aplicación y las exclusiones correspondientes.
La factura digital es un concepto amplio que comprende documentos de facturación creados y gestionados mediante herramientas informáticas. Sin embargo, no todos los formatos electrónicos permiten el mismo grado de automatización.
Un archivo PDF enviado por correo electrónico puede constituir una factura electrónica válida en determinados supuestos. No obstante, la nueva regulación de facturación electrónica obligatoria entre empresarios y profesionales contempla el intercambio de documentos mediante formatos estructurados que faciliten su procesamiento automático.
Esta obligación deriva de la Ley 18/2022, conocida como Ley Crea y Crece, y de su desarrollo mediante el Real Decreto 238/2026 y la Orden HAC/1028/2026. La diferencia fundamental es que la ley contra el fraude establece requisitos sobre los sistemas que registran las operaciones, mientras que la facturación electrónica obligatoria regula el intercambio de facturas entre empresas y profesionales. Ambas regulaciones son complementarias, pero cumplir una no garantiza automáticamente el cumplimiento de la otra.
Los sistemas informáticos de facturación sujetos al Real Decreto 1007/2023 pueden funcionar mediante diferentes modalidades, siempre que respeten las condiciones técnicas correspondientes. VERI*FACTU permite remitir electrónicamente a la Agencia Tributaria los registros de facturación generados por el programa. Esta modalidad facilita la comunicación con la Administración y reduce determinadas exigencias técnicas de conservación y control interno.
La modalidad NO VERI*FACTU no contempla esa remisión continuada, pero exige que el sistema mantenga los registros mediante mecanismos adicionales que garanticen su integridad, conservación y trazabilidad.
La elección debe considerar las características del negocio, las funcionalidades disponibles y el mantenimiento ofrecido por el proveedor. En cualquier caso, utilizar un programa que emita facturas electrónicas no implica necesariamente que cumpla todos los requisitos exigidos a los sistemas informáticos de facturación.
Fechas clave para adaptarse a las nuevas obligaciones
El calendario de adaptación depende de la normativa aplicable y del tipo de contribuyente. En el caso de los sistemas informáticos de facturación regulados por el Real Decreto 1007/2023, la Agencia Tributaria establece que los contribuyentes del Impuesto sobre Sociedades afectados deben disponer de sistemas adaptados antes del 1 de enero de 2027. Para el resto de obligados tributarios incluidos en su ámbito de aplicación, el límite se sitúa en el 1 de julio de 2027.
La aplicación se establece desde el 6 de octubre de 2027 para los empresarios y profesionales cuyo volumen de operaciones supere los ocho millones de euros y desde el 6 de octubre de 2028 para los demás afectados. Determinadas obligaciones sobre estados de las facturas y pagos siguen plazos adicionales. Por este motivo, las empresas deben identificar qué obligaciones les corresponden y planificar su adaptación sin confundir ambas regulaciones.
La elección del programa de facturación debe contemplar tanto las obligaciones fiscales como las necesidades administrativas de la empresa. El sistema debe garantizar los requisitos legales aplicables y permitir gestionar los documentos mediante procedimientos seguros y verificables.
Entre las funcionalidades relevantes se encuentran la generación de registros de facturación conformes a la normativa, la incorporación del código QR cuando corresponda y la gestión adecuada de facturas rectificativas. También resulta importante disponer de mecanismos de consulta, conservación y recuperación de información. El proveedor debe facilitar información sobre la adaptación del producto, incluyendo la declaración responsable prevista para los sistemas sujetos al Reglamento de Sistemas Informáticos de Facturación.
Además del cumplimiento normativo, conviene valorar la posibilidad de conectar el programa con bancos, aplicaciones contables y plataformas de gestión empresarial. Esta interoperabilidad contribuye a reducir tareas manuales y facilita una administración más organizada.
Cómo facilita un ERP la integración de la factura digital con otros departamentos
Un software ERP permite gestionar diferentes actividades empresariales desde un entorno compartido. Su principal ventaja consiste en conectar operaciones comerciales, información contable y procesos administrativos que tradicionalmente se desarrollaban mediante aplicaciones independientes.
Cuando una empresa emite una factura digital, el ERP puede registrar automáticamente determinados datos contables, actualizar los saldos pendientes y relacionar el documento con el pedido o servicio correspondiente. La integración también puede extenderse a programas de nóminas. Estas aplicaciones permiten calcular retribuciones y cotizaciones, mientras que el ERP incorpora los costes laborales a la contabilidad y facilita su distribución entre departamentos o proyectos.
En las empresas comerciales, la conexión con el software de gestión de almacenes permite relacionar pedidos, existencias, albaranes y facturas. Por ejemplo, la confirmación de una expedición puede actualizar el inventario y proporcionar información para completar posteriormente el proceso de facturación.
Estas funcionalidades mejoran la coordinación interna, aunque requieren configuraciones correctas y mecanismos de validación que eviten trasladar información errónea entre sistemas.
Requisitos de facturación según el tipo de empresa
Las necesidades tecnológicas presentan diferencias significativas entre pequeñas empresas, despachos profesionales y organizaciones con operaciones logísticas complejas. Una pyme de servicios puede necesitar principalmente un programa que integre facturación, contabilidad y control de cobros. En este escenario, la sencillez de utilización y la adaptación normativa suelen constituir criterios prioritarios.
Las asesorías fiscales y laborales requieren herramientas capaces de gestionar documentación de múltiples clientes. La conexión entre aplicaciones contables, programas de nóminas y plataformas de factura digital permite automatizar intercambios de información y reducir tareas administrativas repetitivas.
En las empresas distribuidoras, el sistema ERP puede integrarse con aplicaciones especializadas de almacén. Esta conexión permite coordinar las operaciones de recepción, preparación de pedidos y expedición con los documentos comerciales y registros financieros.
Las empresas industriales pueden necesitar funcionalidades adicionales de producción, compras y trazabilidad de materiales. En estos casos, la selección tecnológica debe considerar la integración entre procesos productivos y administrativos.
Errores frecuentes al adaptar la facturación a la nueva normativa
Uno de los errores habituales consiste en considerar que cualquier aplicación de facturación electrónica cumple automáticamente la ley contra el fraude. Las empresas deben verificar específicamente los requisitos técnicos del programa y comprobar si el proveedor garantiza su adaptación.
También pueden surgir problemas cuando se sustituye el software sin revisar previamente los datos existentes. Los registros duplicados de clientes, las inconsistencias en la numeración de documentos y los errores contables pueden trasladarse al nuevo sistema si no se realiza una migración controlada.
Otro riesgo consiste en contratar programas sin comprobar su compatibilidad con las herramientas ya utilizadas por la empresa. La falta de integración puede obligar a repetir operaciones manualmente y limitar las ventajas de la digitalización. La formación del personal resulta igualmente importante. Los trabajadores deben conocer los procedimientos de emisión y rectificación de facturas, así como las funciones de control y conservación documental.
La implantación debe acompañarse de pruebas, actualizaciones y asistencia técnica para garantizar un funcionamiento adecuado.
Seguridad y conservación de la información de facturación
La digitalización incrementa la importancia de establecer medidas adecuadas de seguridad informática. Los documentos de facturación contienen información económica y datos identificativos que deben protegerse frente a accesos no autorizados, pérdidas o modificaciones indebidas.
Las empresas necesitan aplicar controles de acceso, utilizar procedimientos seguros de almacenamiento y disponer de copias de seguridad. También resulta conveniente establecer mecanismos de recuperación que permitan restablecer la actividad ante incidencias técnicas. La conservación documental debe cumplir los plazos legales aplicables, que pueden variar según la naturaleza de las operaciones y las obligaciones fiscales o mercantiles.
Cuando se utilizan soluciones en la nube, resulta importante revisar las condiciones del proveedor, sus políticas de seguridad y las posibilidades de recuperar o exportar la información.
La adaptación normativa como oportunidad para modernizar la gestión empresarial
La factura digital y la ley contra el fraude introducen obligaciones que requieren revisar los programas utilizados por empresas y profesionales. Sin embargo, esta adaptación también puede aprovecharse para mejorar los procedimientos administrativos y avanzar hacia una gestión más integrada.
La incorporación de soluciones compatibles con la normativa, especialmente cuando se conectan con un ERP, permite coordinar facturación, contabilidad, nóminas y almacenes. Esta integración facilita el intercambio de información y puede reducir costes operativos asociados a tareas repetitivas.
La elección del software debe responder al tamaño de la organización, sus necesidades funcionales y las garantías ofrecidas por el proveedor. Una planificación adecuada permite cumplir las obligaciones legales y convertir la digitalización en una herramienta para mejorar la eficiencia, el control financiero y la competitividad empresarial.